Hanoi (VNA) - La agencia Fitch Ratings elevó de “bb” a “bb+” el Perfil Crediticio Independiente (SCP) de la Corporación de Energía del Norte de Vietnam (EVNNPC), mientras mantuvo la Calificación de Incumplimiento del Emisor (IDR) a largo plazo en moneda extranjera en “BB+”, con perspectiva estable.
La mejora del SCP refleja una valoración más favorable de la solvencia financiera intrínseca de EVNNPC, impulsada por la creciente eficacia del perfeccionamiento y aplicación del mecanismo de ajuste de las tarifas eléctricas en Vietnam.
Fitch también reconoce los estrechos vínculos operativos y estratégicos entre EVNNPC y su matriz, el Grupo de Electricidad de Vietnam (EVN), y sitúa el SCP de la filial al mismo nivel que el de EVN.
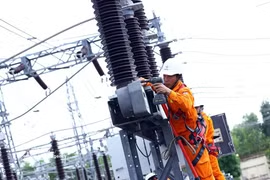
Según la agencia, EVNNPC mantiene una sólida posición en el mercado gracias a su papel estratégico en la distribución de electricidad en el norte del país y a una base de clientes diversificada. El volumen y el dinamismo de la demanda eléctrica refuerzan su papel dentro de la red de distribución de EVN.
En 2025, la electricidad comercializada por la corporación alcanzó 106,54 mil millones de kWh, equivalentes al 37,11% del total de EVN, manteniéndose a la cabeza de las filiales de distribución del grupo. En los primeros ocho meses de 2026, la cifra llegó a 79,16 mil millones de kWh, un aumento interanual del 12,04%, reflejo del sostenido crecimiento de la demanda eléctrica en el norte de Vietnam.
Fitch prevé que la demanda en el área de cobertura de EVNNPC continuará creciendo a medio plazo, aunque advierte de la necesidad de importantes inversiones para ampliar y modernizar la red eléctrica.
Ante este escenario, la corporación busca aumentar su capacidad operativa, mejorar la calidad del suministro y la eficiencia de la gestión y acelerar la transformación digital, con el objetivo de construir un sistema de distribución moderno, flexible y capaz de responder al desarrollo económico de la región.
La nueva evaluación da continuidad a la trayectoria crediticia de EVNNPC. Tras situarse en “BB” en 2020, mantuvo esta calificación con perspectiva positiva entre 2021 y 2022 y alcanzó “BB+”, con perspectiva estable, a partir de 2023. Mientras el IDR se mantiene en “BB+”, la mejora del SCP refleja una valoración más favorable de su perfil financiero independiente./.
VNA